09/10/2026
Graudu tirgus apskats
Tendences un prognozes uz 09.10.2026.


Tehniskā analīze
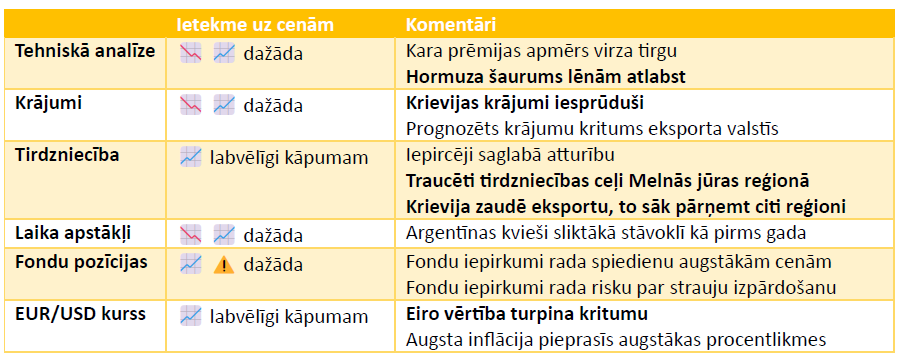
Makroekonomikā mēs esam piedzīvojuši divus procentlikmju kāpumus ES, vienu ASV un atrodamies ērā, kurā procentlikmes ir atkal kāpjošas. Tostarp ar 19,4% varbūtību sekos nākamais likmju kāpums ASV, liecina CME kalkulācijas. Augstākas likmes lauksaimniekiem nozīmē dārgāku kredīta maksājumu. Spiediens uz likmēm saglabāsies, tā kā inflācija ASV ir 3,4% liela, bet Eirozonā tā jau sasniegusi 3,8%. Eiropā parasti inflācija ir zemāka kā ASV, bet Eiropa ir atkarīgāka no enerģētikas resursiem, galvenā inflācijas dzinēja.
Ģeopolitika enerģētikas tirgiem iemieso cerību, Hormuza šaurums uzrāda pakāpenisku atlabšanu, ko nodrošina ASV armija. ASV prezidents Donalds Tramps 8. oktobrī arī paziņoja, ka ar Irānu notiek sarunas un līdz ASV vēlēšanām Irāna netikšot bombardēta. Tāpat Trampam ar agresīvu diplomātiju izdevās panākt, ka G7 valstis no rezervēm tirgū ielaidīs 100 miljonus barelu dīzeļdegvielas un jēlnaftas. Hūtu kaujinieki turpina apšaudīt Saūda Arābijas infrastruktūru un kopumā situācija saglabājas sarežģīta.
Kviešu tirgiem nozīmīgākais faktors joprojām ir ierobežotās eksporta plūsmas Melnajā jūrā. Reģionā notika gan eskalācija, Krievijai nogremdējot divus kuģus Bulgārijas un Rumānijas ekskluzīvajās zonās, gan arī notiek miera sarunu mēģinājumi. Tostarp, 7. oktobrī Turcijas prezidents Redžeps Tajips Erdogans sazvanījās ar Krievijas prezidentu Vladimiru Putinu.
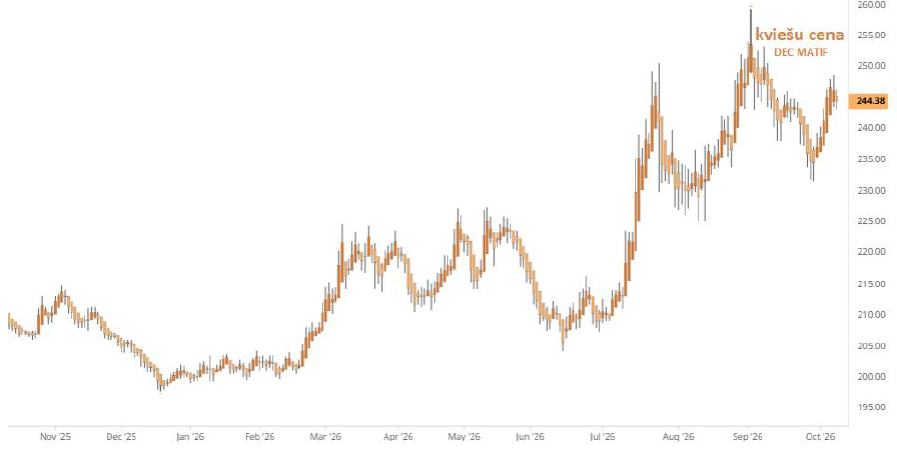
MATIF kvieši saglabā augšupejošu tendenci un ilgtermiņa pretestības zona tiek novērota ap 270 EUR/t cenu. Savukārt, īstermiņā svarīgāka ir spēja saglabāt iepriekšējās nedēļās izveidoto augšupejas struktūru un neuzsākt kritumu. CBOT kviešiem pozitīva indikācija ir spēja noturēties virs 7,30 USD/bu.
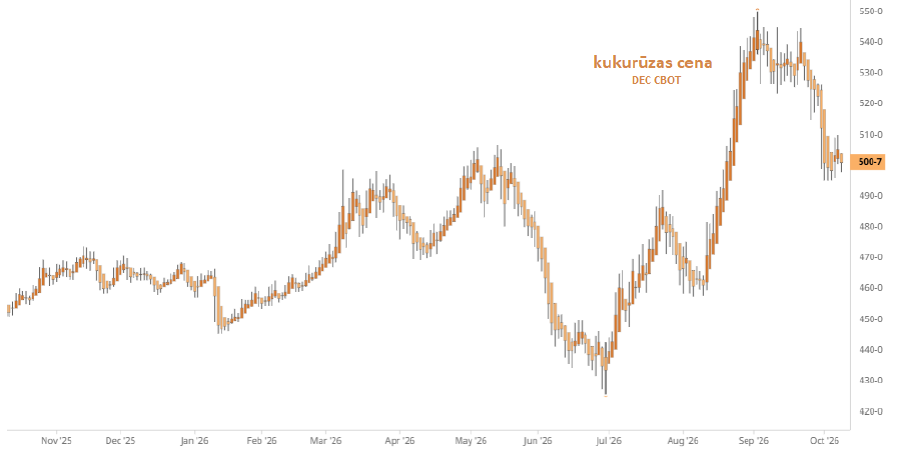
Kukurūzai notikusi spēcīga cenu korekcija, kas saistīta ar lielākiem ASV krājumiem. Liels jautājums ir arī pircēju gatavība iepirkt kukurūzu par esošajām cenām. Savukārt sojas pupu grafikā augšupejošā tendence joprojām tiek uzskatīta par spēkā esošu. Rapsim gaidāma laba raža gan Eiropā, gan kopā pasaulē. Atšķirībā no citiem kultūraugiem, rapsis joprojām ir atkarīgs no tālākās attīstības enerģētikas tirgos.
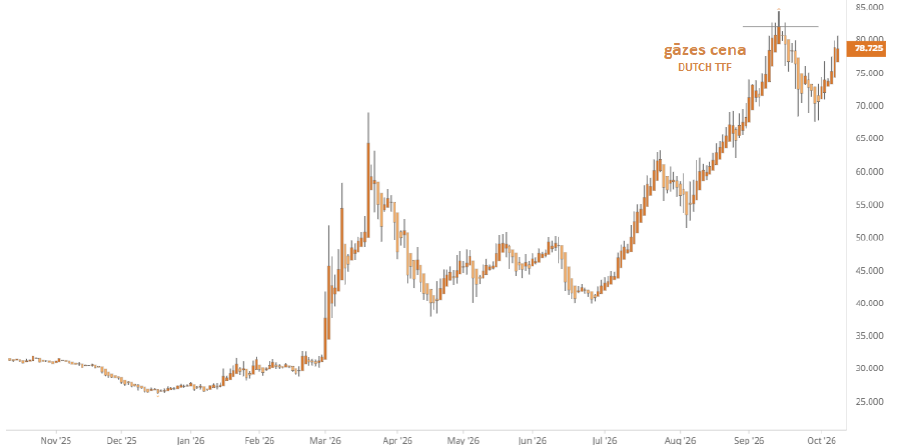
Gāzes cena Eiropā ceturtdien tirgojās nedaudz zem 80 EUR/mwh līmeņa un ir viens no būtiskiem inflācijas veidotājiem. Situācija gan nav kritiska, Eiropas noliktavas ir par 73,12% pilnas, liecina Gie Agsi dati. ASV nodrošina stabilu gāzes piegādi un Eiropa pēdējos gados ir izbūvējusi LNG ostas, kas ļoti stiprina energodrošību. Šoreiz kā glābiņš nāk arī El-Nino fenomens, kura ietekmē gaidāma silta ziema. Savukārt, kā negatīvs apstāklis ir minama pati cena, kura slāpē noliktavu veidošanos – zemas noliktavas ķēdes reakcijā satrauc biržas dalībniekus, kas rezultējas ar vēl tālākiem cenu kāpumiem.
Tehniskā analīze kā nākamo ilgtermiņa pretestības zonu MATIF biržā rāda pie 270 EUR/t. Īsā termiņā pie 238 EUR/t ir izveidojies atbalsts. Ģeopolitika joprojām spēcīgākais tirgus dalībnieku ietekmētājs.
Krājumi
Fundamentāli kviešu aina joprojām ir cenas atbalstoša. Scandagra grupas prognoze paredz pasaules kviešu ražu 822 milj. t, salīdzinot ar 842 milj. t. 2025/26 sezonā – samazinājums par aptuveni 20 milj. t. Arī pēc krituma, raža sagaidāma virs pēdējo piecu gadu līmeņa. Eiropai prognozēti 134 milj. t pret 145 milj. t iepriekšējā sezonā, ASV – tikai 43 milj. t pret 54 milj. t.
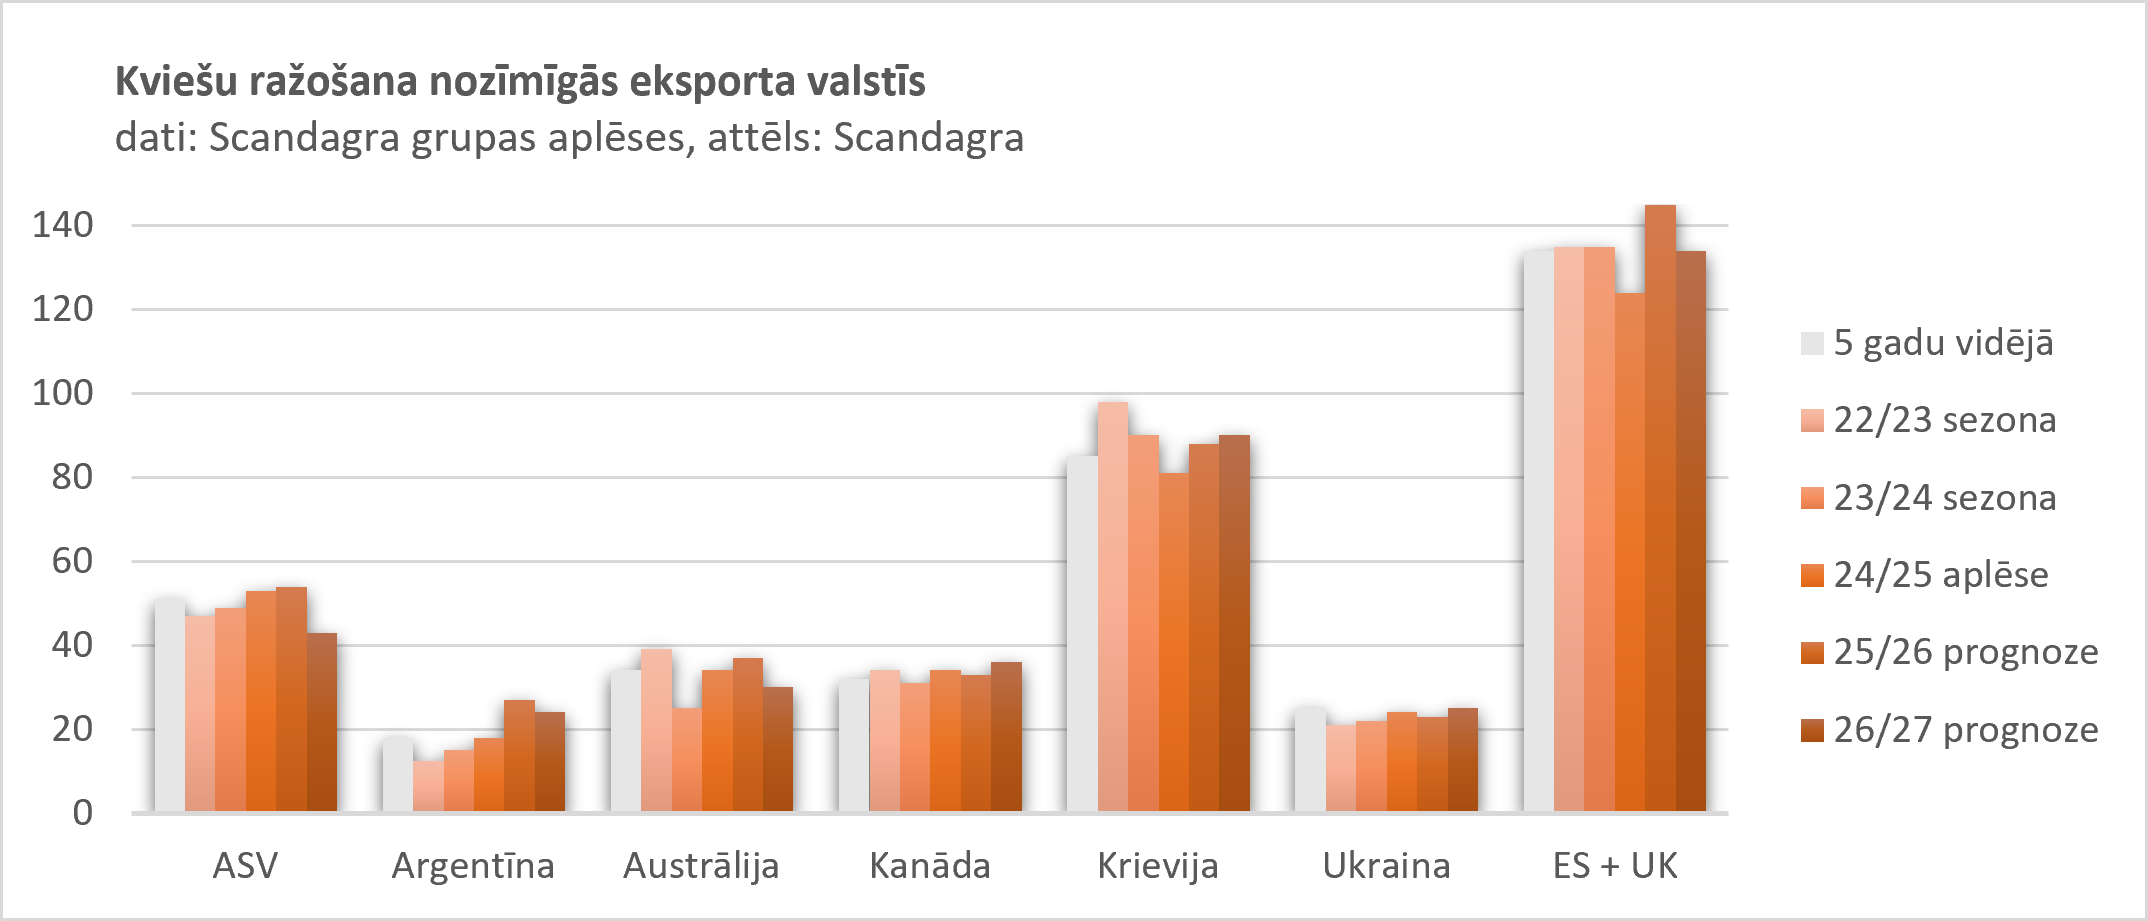
Krievijā raža tiek prognozēta 90 milj. t. Kanādā – 36 milj. t, bet Ukrainā – 25 milj. t. Pasaules kopējais piedāvājums nav kritiski zems, bet tā ģeogrāfiskais sadalījums kļūst svarīgāks. Kviešu krājumi galvenajās eksportētājvalstīs izskatās cenu atbalstoši.
Kukurūzai aina ir pretrunīgāka. ES raža tiek prognozēta tikai 50 milj. t, salīdzinot ar 60 milj. t. iepriekšējā sezonā. Francijā kritums ir īpaši liels – no 12,6 līdz 6 milj. t. Tajā pašā laikā lielie ASV 1. septembra kukurūzas krājumi izraisīja cenu korekciju. Globāli kukurūzas bilance ir saspringta: 1,305 miljardu . ražošana pret 1,320 miljardu. t. patēriņu un krājumi samazinās līdz 272 milj. t.
Iestrēgušie Krievijas krājumi, varētu radīt spiedienu uz ASV un Eiropas noliktavu apjomu.
Tirdzniecība
Tirdzniecībā nozīmīgākais faktors joprojām ir Krievijas eksporta plūsmas ierobežojumi. Krievijas kviešu eksporta plūsma ir traucēta un sarukusi līdz aptuveni 2 milj. t. mēnesī. Ja šāds eksporta temps saglabātos, būtiski mainītos pasaules kviešu eksporta struktūra – Krievijas 2026/27 eksports varētu samazināties līdz 25–30 milj. t, salīdzinot ar 48 milj. t. iepriekšējā sezonā. ES savukārt potenciāli varētu daļēji pārņemt Krievijas zaudēto tirgu un palielināt eksportu no 28 līdz aptuveni 33 milj. t. Globālais eksports sagaidāms aptuveni 180 milj. t. liels.
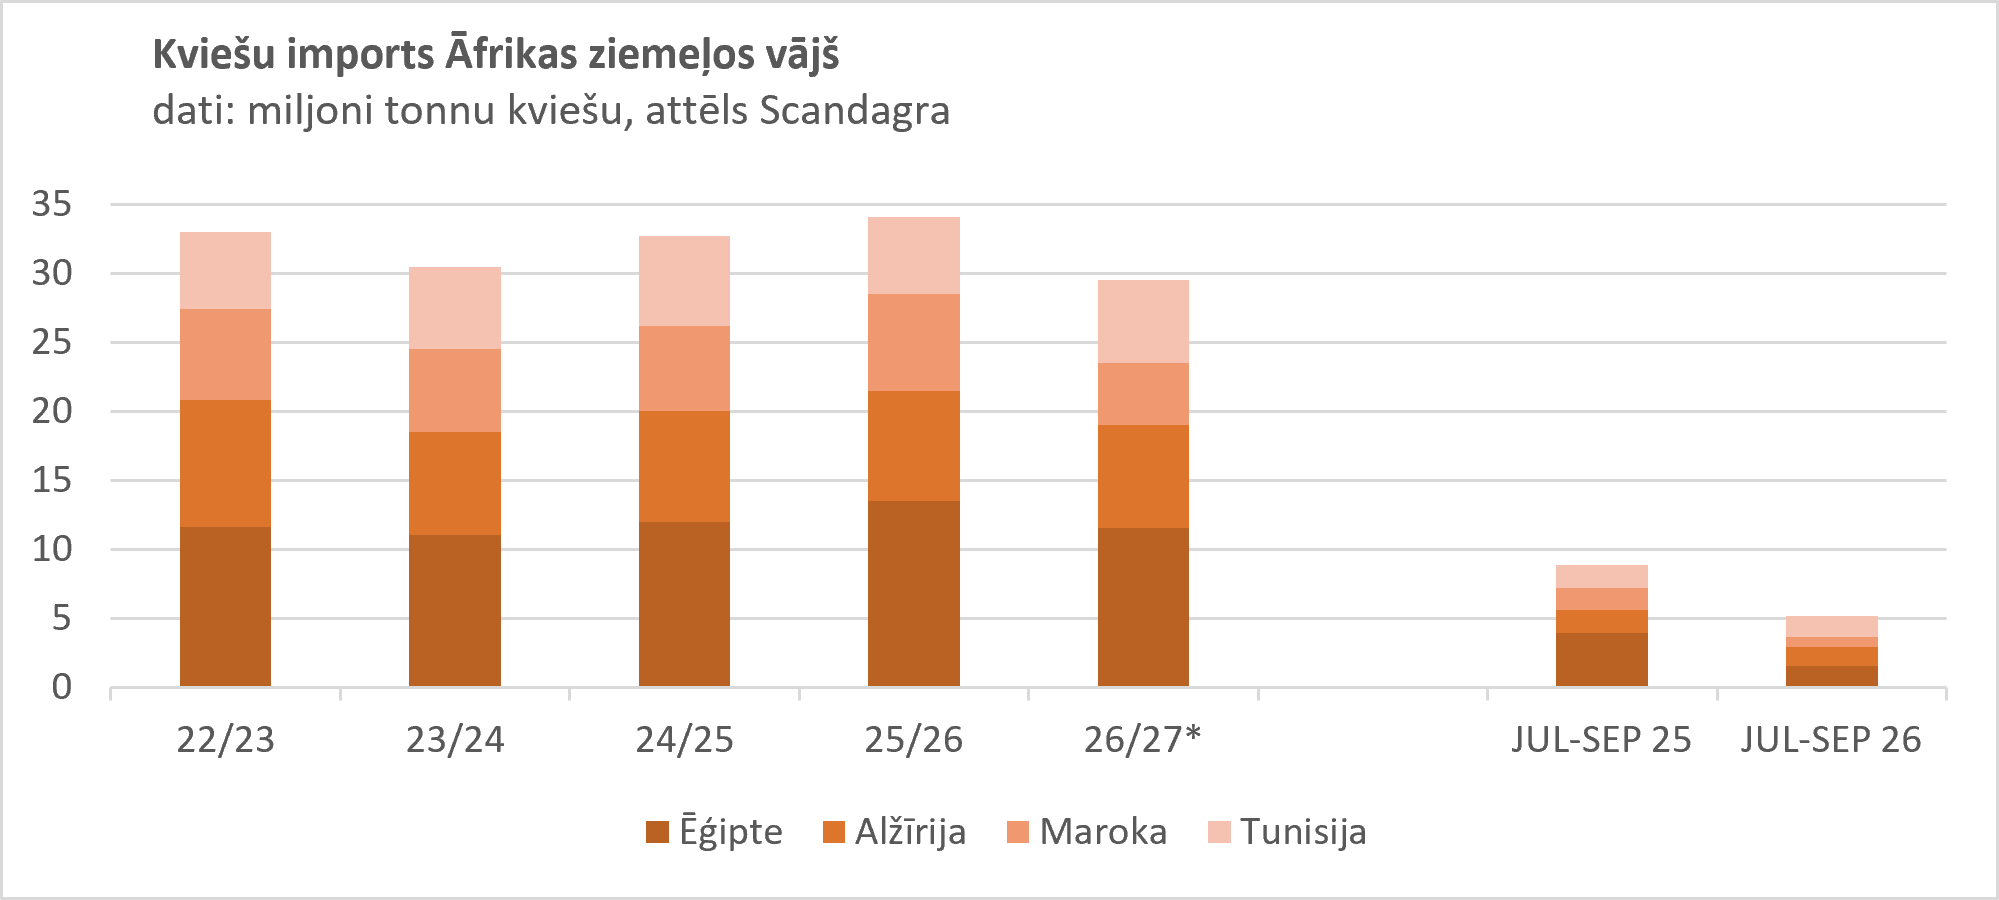
Vienlaikus zems saglabājas arī pieprasījums, ierobežojot cenu kāpumu. No jūlija līdz septembrim, Ēģipte importēja 3,9 milj.t. kviešu, salīdzinot ar 1,55 milj.t. pērn.
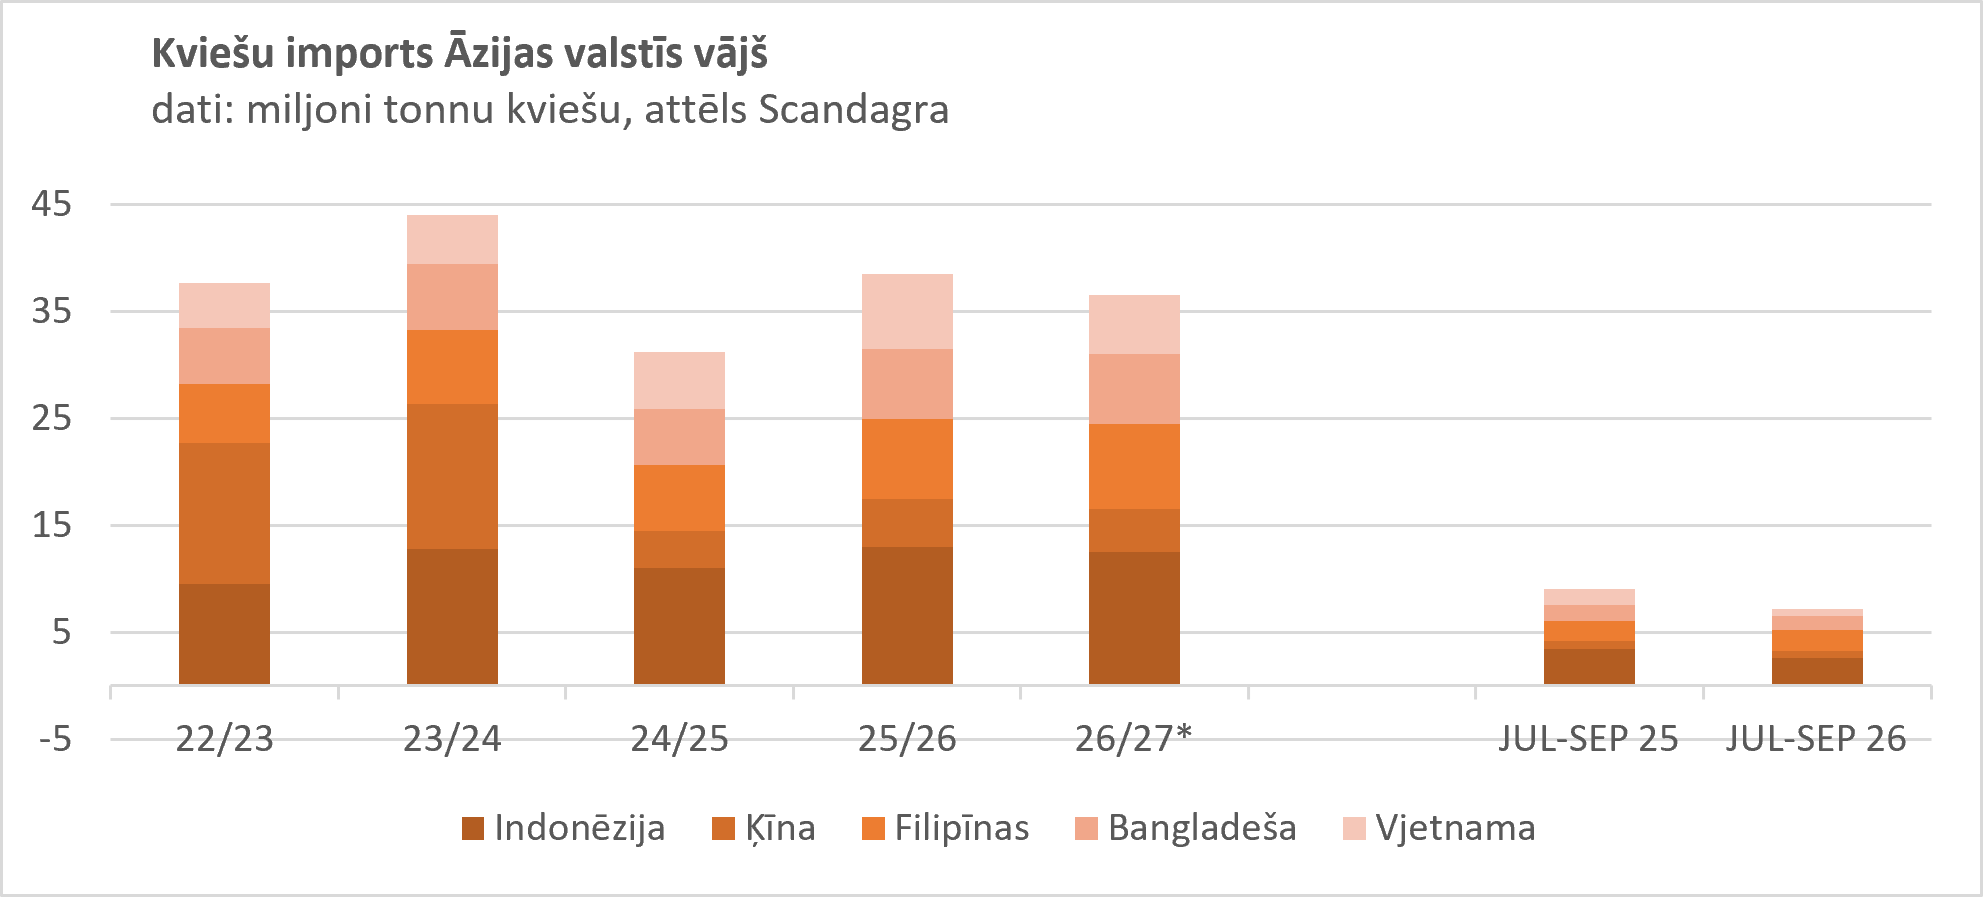
Arī Āzijā redzama pircēju atturība, Indonēzijas imports samazinājies no 3,5 līdz 2,6 milj. t, Vjetnamas no 1,5 līdz 0,7 milj. t, kamēr Filipīnas ir viens no retajiem lielajiem pircējiem ar pieaugumu no 1,85 līdz 2,0 milj. t.
Pozitīvs signāls ir jaunākais SAGO iepirkums, augoša Saūda Arābijas aktivitāte tenderu iepirkumos ir daudzsološs pieprasījuma signāls. Vienlaikus FOB cenas ir samazinājušās. Francijas, Vācijas un Baltijas kviešu cena ap 273 USD/t, Krievijas kviešu – 268 USD/t.
Melnās jūras piedāvājuma ierobežojumi veicina cenu kāpumu, savukārt, vājš globālais importa pieprasījums strādā pret cenām.
Laika apstākļi
Kopumā klimatiskie apstākļi ir pozitīvi. Eiropā pēdējais periods bijis sausāks, lai gan redzams zināms uzlabojums. Krievijā kviešu apstākļi tiek vērtēti kā labvēlīgi, kas ir viens no galvenajiem cenu kāpumu ierobežojošajiem fundamentālajiem faktoriem.
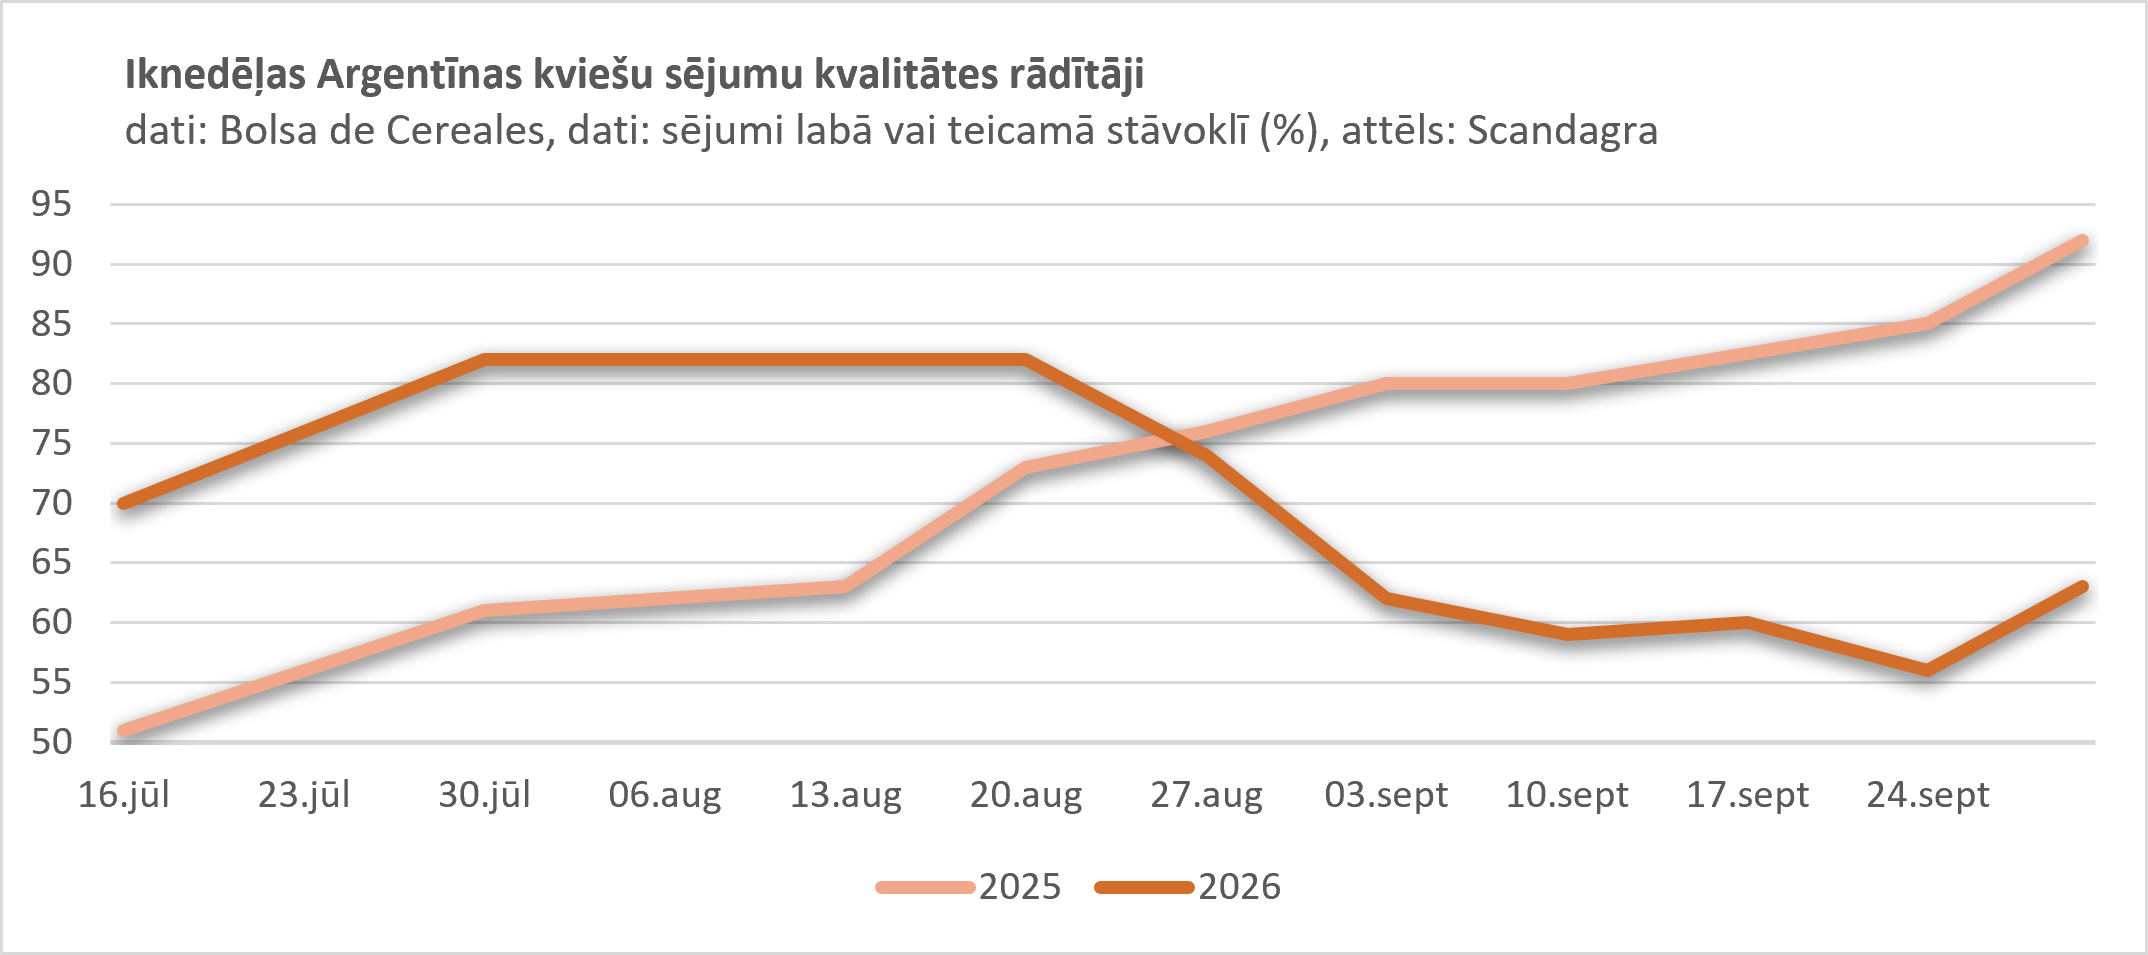
Argentīnā situācija kļuvusi sausāka. Tikai 63% kviešu novērtēti esam labā vai teicamā stāvoklī, pret 92% pirms gada. Austrālijā, neskatoties uz sausuma zonām, situācija nav katastrofāla – pašlaik nav pietiekama pamata iecenot būtisku Austrālijas ražas zaudējumu.
El-Nino fenomens ir bijis klātesošs medijos un ar to veidojis ietekmi uz kviešu cenām, vienlaikus šīs parādības fiziskā ietekme šobrīd nav redzama.
Laika apstākļu ietekme uz graudu cenām šobrīd ir dažāda – Krievija un Austrālija ierobežo riska prēmiju, kamēr Argentīna un atsevišķi Eiropas un ASV reģioni rada atbalstu cenai.
Fondu pozīcijas
Investīciju fondu pozicionējums ir viens no būtiskākajiem pašreizējā tirgus riskiem. Fondiem saglabājuši ļoti lielas garās pozīcijas. Vienlaikus oktobrī struktūra ir saglabājusies līdzīga ar to, kas bija mēnesi iepriekš, pat redzama neliela peļņas fiksēšana, liecina Euronext dati.
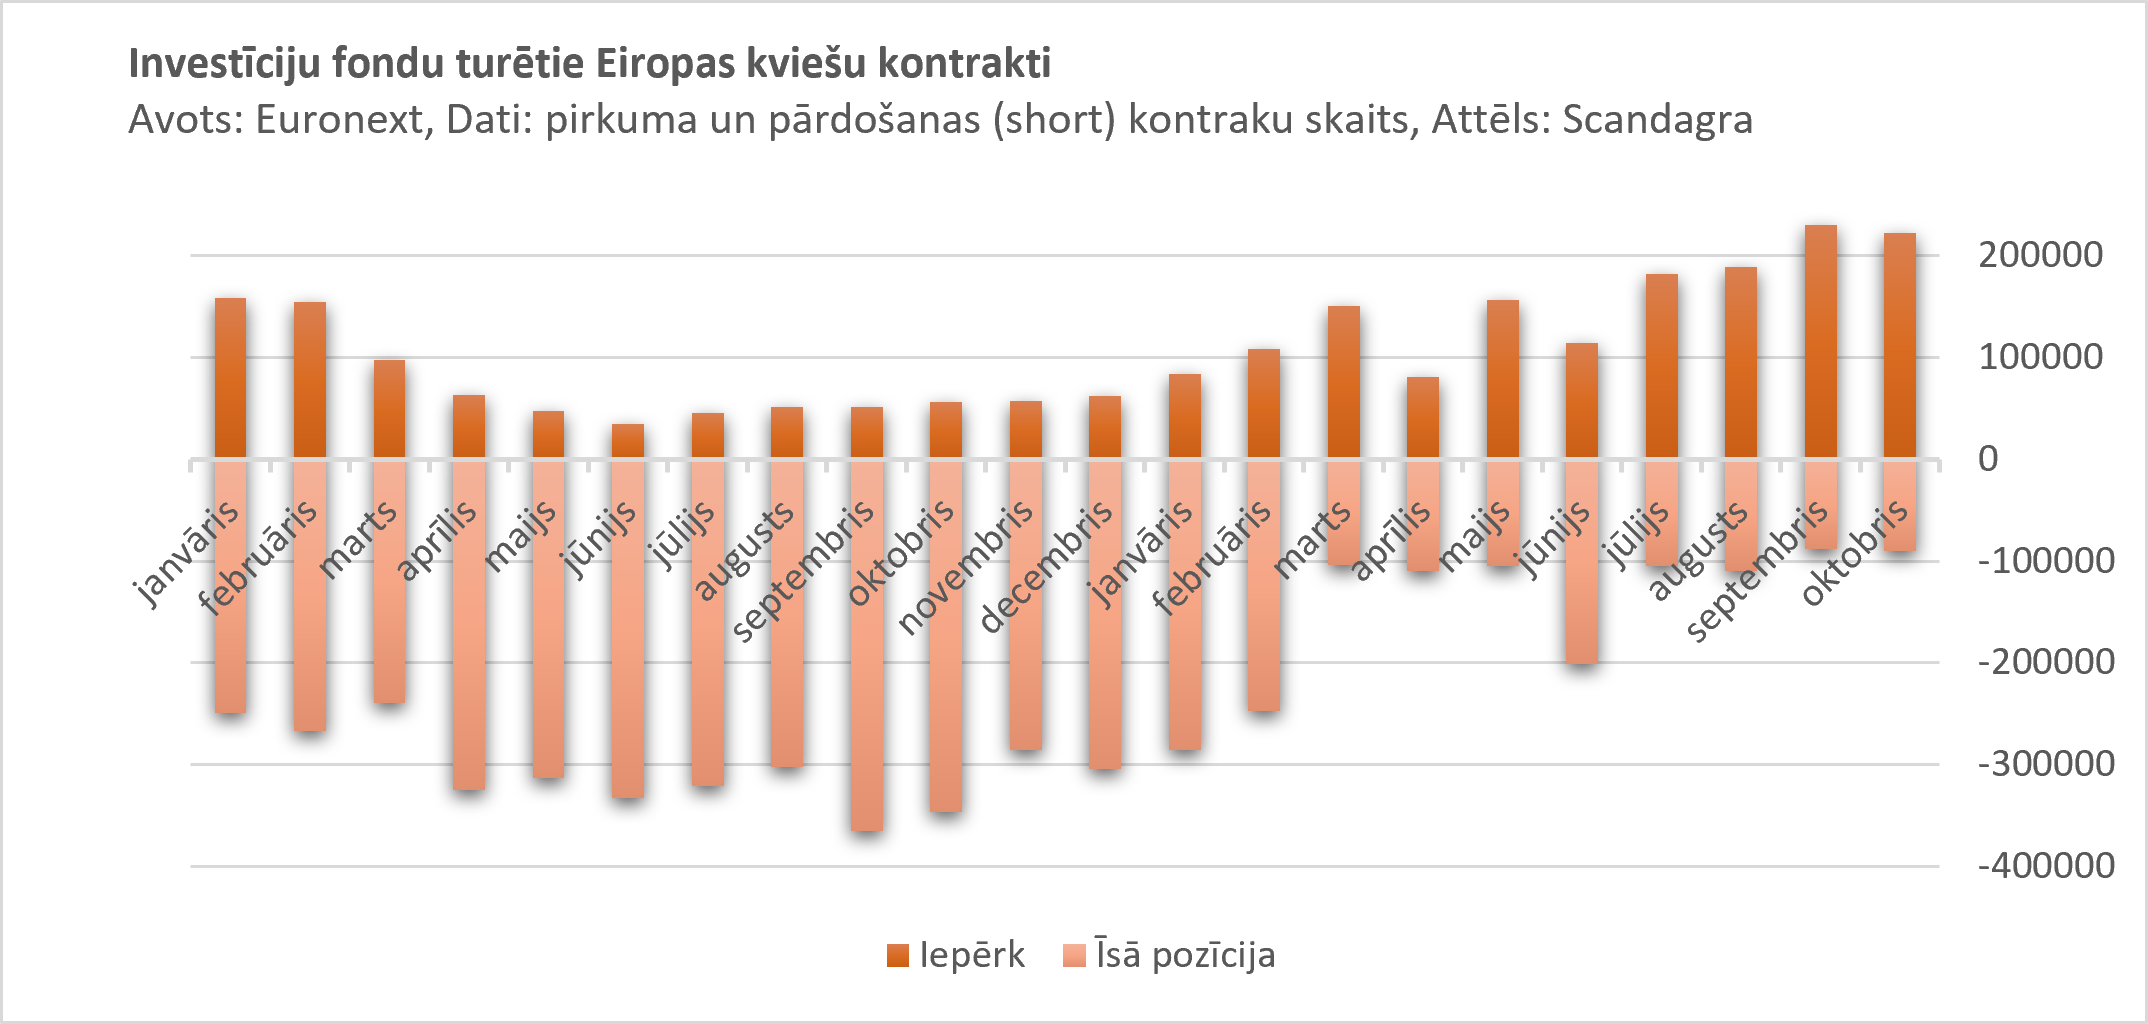
Struktūra joprojām apliecina tirgus dalībnieku optimismu un atbalsta cenu. No otras puses, ļoti liels garo pozīciju apjoms palielina korekcijas risku – ja fundamentālais vai ģeopolitiskais fons vājināsies, fondu peļņas fiksēšana var radīt strauju pārdošanas spiedienu.
Fondu pozīcijas šobrīd vērtējamas kā īstermiņā cenu atbalstošas, bet vienlaikus palielinošas tirgus svārstīguma un korekcijas risku.
EUR/USD kurss
Eiro turpina savu kritumu un EUR/USD ir atkāpies jau līdz 1,12 cenu līmenim, kur tas tirgojas. Vājāks eiro ir pozitīvs Eiropas kviešu eksportētājiem, jo uzlabo ES izcelsmes graudu konkurētspēju pasaules tirgū.
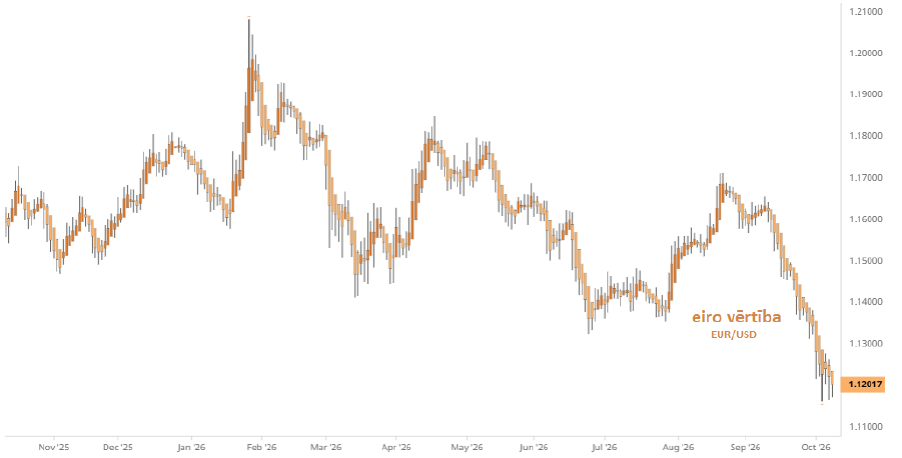
Tas kļūst īpaši nozīmīgi situācijā, kad Krievijas faktiskās eksporta plūsmas ir ierobežotas un ES ir iespēja pārņemt daļu no Krievijas eksporta tirgus. Investori ir satraukti par Eiropas energoneatkarību, tostarp ASV draudus apturēt dīzeļdegvielas eksportu. Draudi gan vēlāk izrādījās tikai retorika, lai motivētu G7 valstis piedalīties globālo cenu normalizācijā.
Ja EUR/USD kurss turpinās kritumu, tas palīdzēs MATIF kviešu cenām, bet traucēs CBOT cenām.
Rakstam ir informējoša nozīme, un tas nav uzskatāms par investīciju padomu.