18/09/2026
Graudu tirgus ziņas
Tendences un prognozes uz 18.09.2026.


Tehniskā analīze
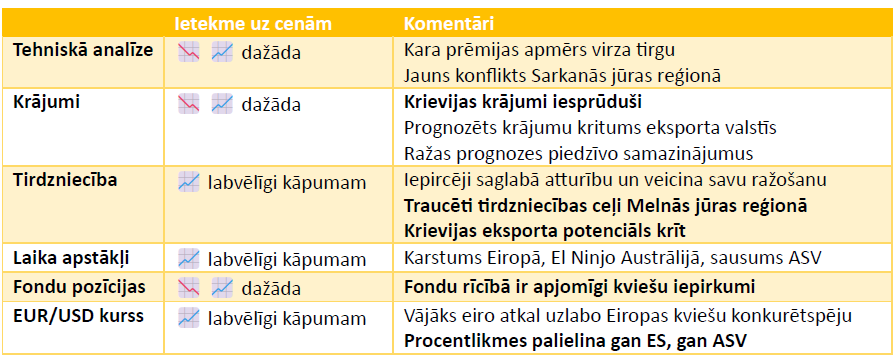
Kviešu tirgu atbalsta ierobežotās Krievijas eksporta plūsmas, zemāki eksportējošo valstu krājumi un mazāka pasaules raža. Vienlaikus globālais kviešu tirdzniecības apjoms tiek prognozēts zemāks un atsevišķu lielo importētāju aktivitāte joprojām ir vāja. Kukurūzas tirgus fundamentālā situācija kļūst saspringtāka, savukārt rapša ražas perspektīvas ir būtiski uzlabojušās.
Makroekonomikā gan ES, gan ASV paaugstināja procentlikmes par 0,25%, kas nozīmē, ka kāps kreditēšanas izmaksas un līdz ar to kviešu pašizmaksa. Tāpat augstākas procentlikmes var samazināt sējas platības. Vienlaikus augstākas procentlikmes ierobežo vispārējo inflāciju.
Ģeopolitikā problēmas Melnajā jūrā turpinās bez būtiskām izmaiņām, tikmēr ir parādījušās jaunas problēmas Sarkanajā jūrā. Hūtu kaujinieki, izmisīgā uzbrukumā, guva negaidītus panākumus pret Saūda Arābiju, kas rada jaunus riskus. Hūtu līdzšinējie centieni mīnēt jūru ir parādījuši viņu spēju trūkumus, bet šobrīd viņi kontrolē krastus, kur dziļums tiem atļautu izvietot stacionāras jūras mīnas. Vienīgais optimisms nāk no Hormuza šauruma, kur satelītu dati uzrāda lēzenu, bet tendenciozu kuģu satiksmes uzlabošanos. Tāpat ASV kongress izsludināja likumu, kurš ļauj valstij piemērot 100% tarifu valstīm, kuras visaktīvāk iepērk Krievijas naftu un gāzi, gan mazticams, ka šis likums tiks izmantots tik nepiemērotā mirklī.
MATIF kviešu tirgus atrada spēcīgu atbalsta zonu pie 238 EUR/t cenas. Tirgus augšupejošā tendence joprojām ir spēkā, taču tās saglabāšanai cenai nepieciešams noturēties virs minētās 237,50–238 EUR/t zonas. Ilgtermiņā nākamā nozīmīgā pretestības zona saglabājas pie 270 EUR/t.
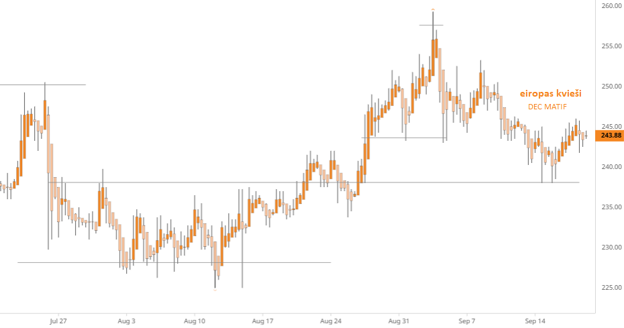
CBOT kviešiem tehniskā aina arī saglabājas pozitīva, kamēr cena atrodas virs 7,30 USD/bušelī. Šī līmeņa zaudēšana būtu signāls par pašreizējās augšupejošās tendences vājināšanos.
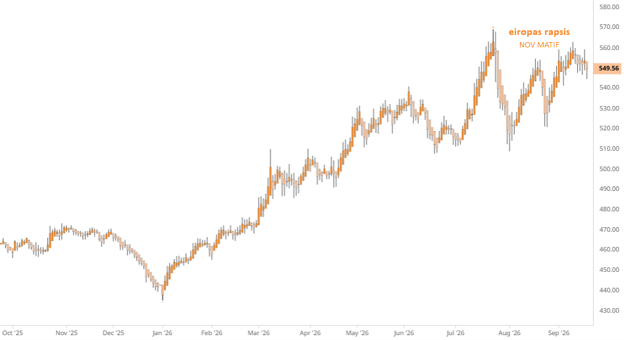
Rapsis tehniski izskatās spēcīgs un saglabā augšupejošās tendences. Redzams vājš atbalsta līmenis virs 540 EUR/t cenu līmeņa un ļoti spēcīga pretestības zona virs 560 EUR/t.
Kukurūzas tirgū redzama tehniskās ainas uzlabošanās – cena beidzot ir nostiprinājusies virs 5,05 USD/bušelī. Šis cenu signāls sakrīt ar arvien saspringtāku globālo kukurūzas bilanci. Arī sojas pupu tirgus liecina par augšupejošu cenu tendenci. Fundamentāli krājumi gan ir pietiekami.
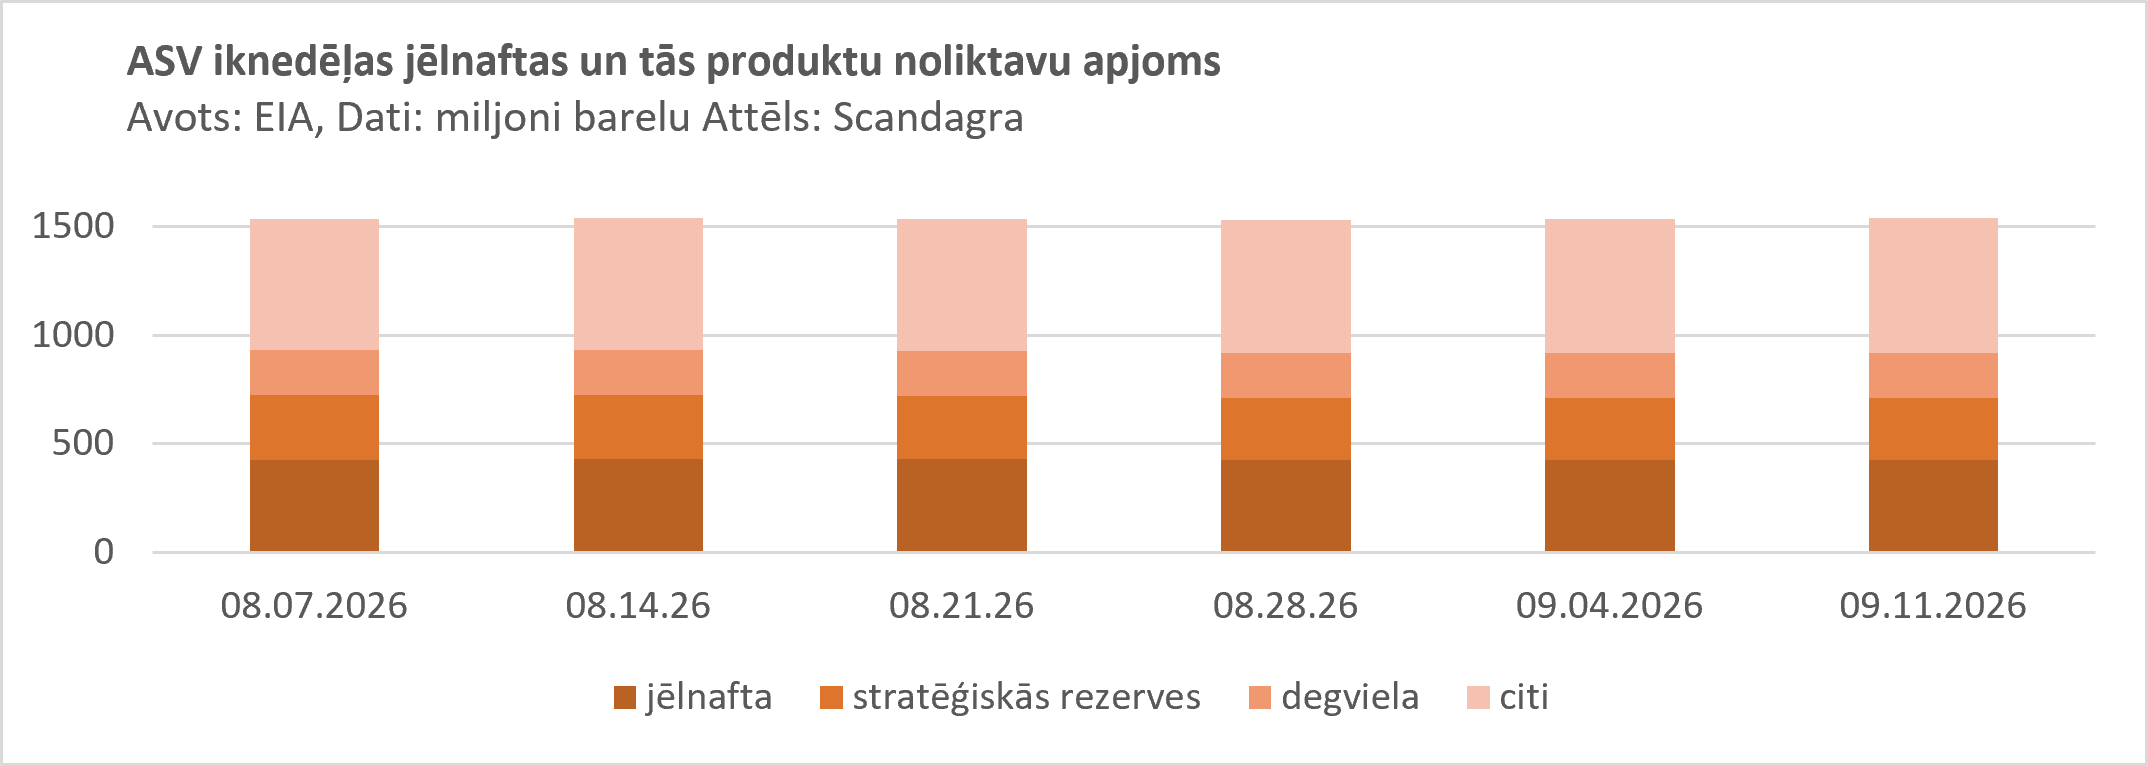
ASV jēlnaftas noliktavas mēneša laikā krita par 0,2%, bet sliktākā situācijā ir stratēģiskās rezerves, kuras iebruka par 4,6% un tāpat par 0,5% saruka degvielas noliktavas. Kopējais stratēģisko rezervju, naftas un to produktu rezervju apjoms kāpa par 0,1% mēneša laikā. Izceļams, ka degvielas kategorija pārstāja kritumu un kāpa divas nedēļas pēc kārtas ar attiecīgi 0,6% un 0,4% kāpumu.
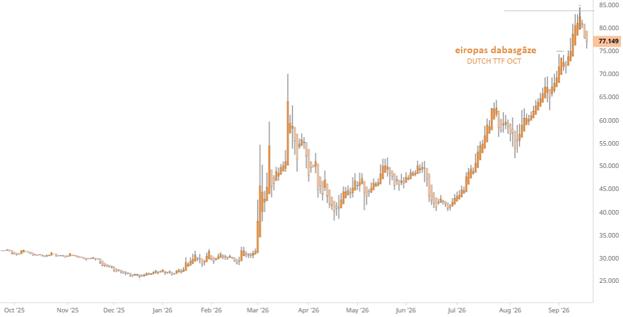
Eiropas dabasgāze septembra sākumā izlauzās cauri iepriekš apskatītajai pretestībai pie 75 EUR/mwh un turpināja kāpumu līdz cena sastapa ļoti spēcīgu pretestību pie 83 EUR/mwh līmeņa. Pēc tā cena nedaudz atkāpās no rekorda augstumiem, bet tirgojas virs 78 EUR/mwh līmeņa, kas ir liela cena un atstās ietekmi gan uz Eiropas inflāciju, gan minerālmēslu ražošanu.
Tehniskā analīze kā nākamo ilgtermiņa pretestības zonu MATIF biržā rāda pie 270 EUR/t. Īsā termiņā pie 238 EUR/t ir izveidojies atbalsts. Ģeopolitika joprojām spēcīgākais tirgus dalībnieku ietekmētājs.
Krājumi
2026./27. sezonas pasaules kviešu raža tiek prognozēta ap 822 milj. tonnu, kas ir par aptuveni 20 milj. tonnu mazāk nekā ļoti spēcīgajā 2025./26. sezonā. Eiropas raža tiek prognozēta 134 milj. tonnu, Krievijas – 90 milj. tonnu, ASV – tikai 43 milj. tonnu, Austrālijas– 30 milj. tonnu, Argentīnas – 24 milj. tonnu, Kanādas – 36 milj. tonnu un Ukrainas – 25 milj. tonnu.
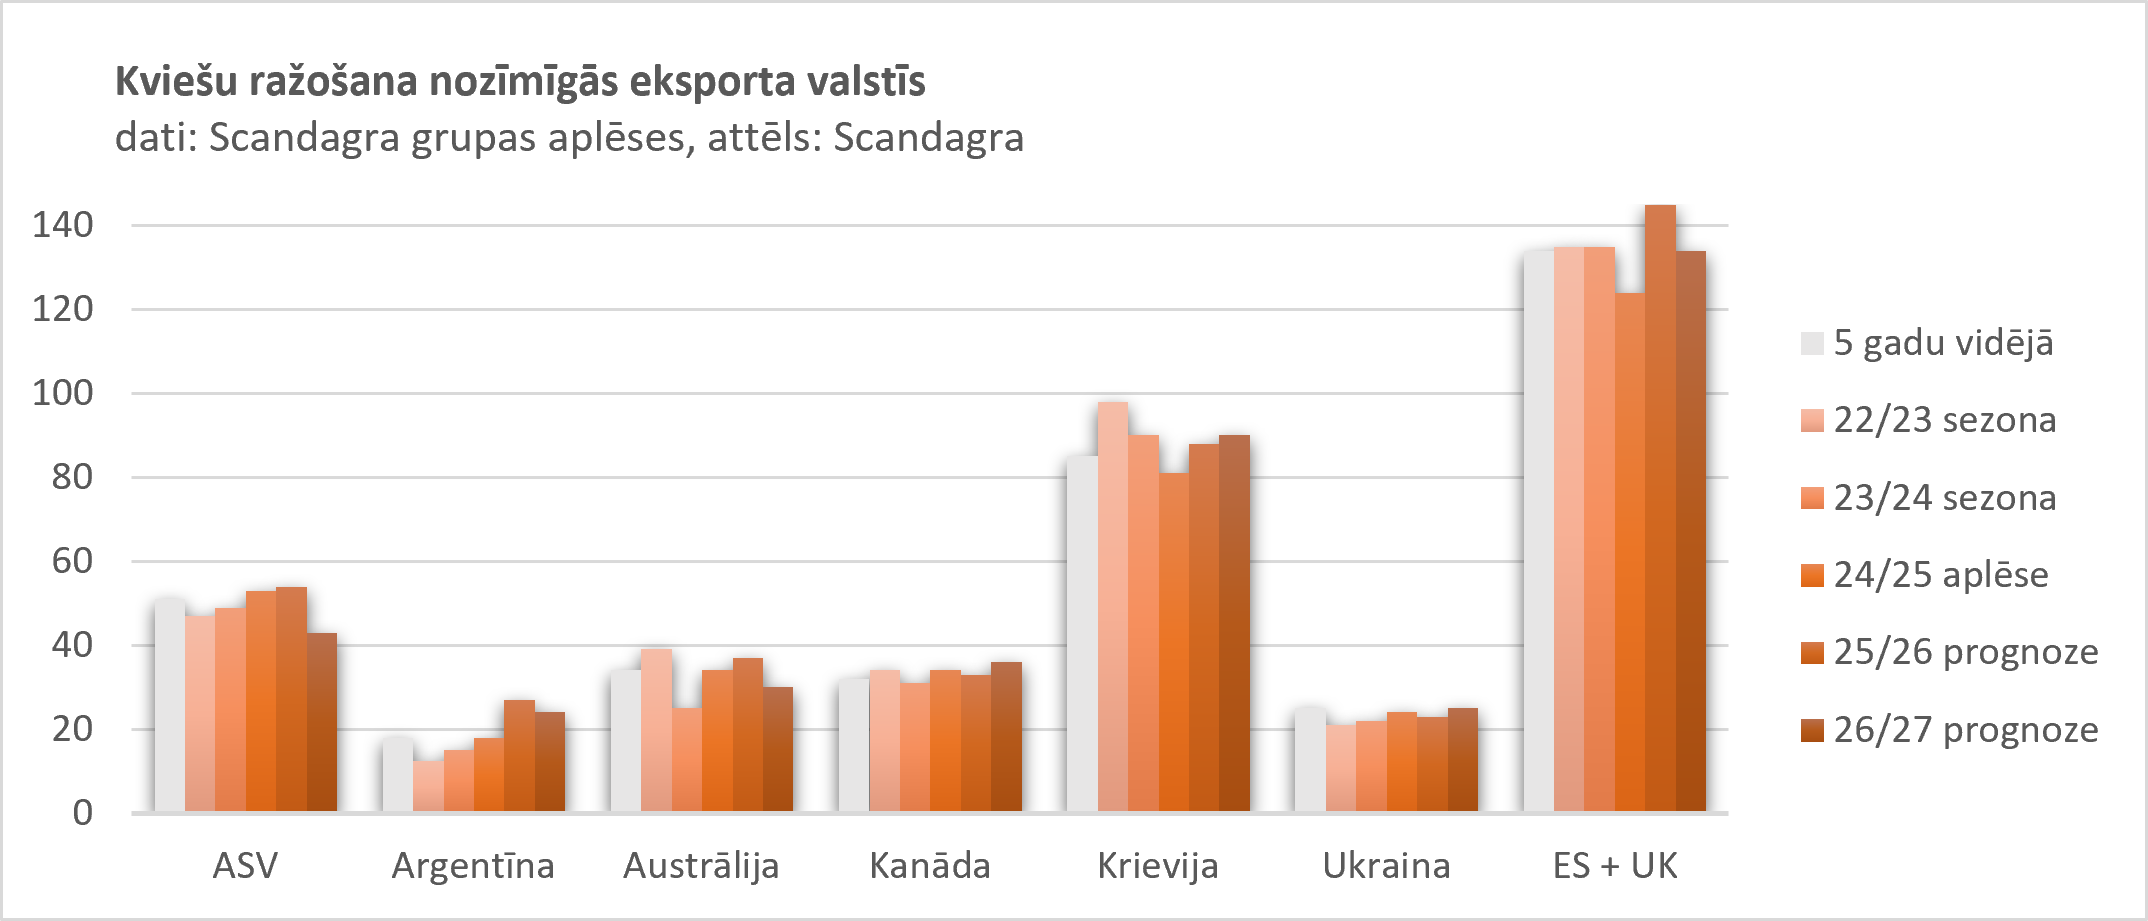
Svarīgs cenu atbalsta faktors ir eksportējošo valstu kviešu krājumu situācija. Tas nozīmē, ka, neskatoties uz kopumā lielu pasaules ražu, tirgum pieejamais piedāvājums galvenajās eksportētājvalstīs ir saspringtāks.
Kukurūzas tirgū fundamentālā aina ir vēl izteiktāka. Pasaules 2026./27. sezonas ražošana tiek prognozēta 1 291 milj. tonnu, bet patēriņš sasniedz 1 320 milj. tonnu. Rezultātā krājumi varētu samazināties no 298 līdz tikai 272 milj. tonnu.
Savukārt rapša tirgū situācija ir kļuvusi mazāk saspringta. Pasaules raža tiek prognozēta 98 milj. tonnu, salīdzinot ar 96 milj. tonnu iepriekšējā sezonā. Kanādas raža pieaug līdz 22 milj. tonnu, Ukrainas līdz 4 milj. tonnu, Krievijas līdz 5,5 milj. tonnu un Indijas līdz 12 milj. tonnu. Eiropas raža saglabājas gandrīz nemainīga – 20,15 milj. tonnu.
Iestrēgušie Krievijas krājumi, varētu radīt spiedienu uz ASV un Eiropas noliktavu apjomu.
Tirdzniecība
Viens no galvenajiem kviešu tirgus cenu atbalsta faktoriem joprojām ir Krievijas eksporta plūsmas ierobežojumi. Krievijas kviešu plūsma saglabājas ierobežota līdz aptuveni 2 milj. tonnu mēnesī. Tas būtiski maina pasaules eksporta struktūru. Krievijas 2026./27. sezonas eksports prognozēts tikai 25–30 milj. tonnu, salīdzinot ar 48 milj. tonnu iepriekšējā sezonā. Krievija aktīvi meklē alternatīvos ceļus, īpaši caur Baltijas jūras ostām. Latvija šonedēļ apstiprināja tarifus, kuri Krievijas graudu tranzītu caur Rīgu sadārdzinās par 30 EUR/t, bet caur Liepāju par aptuveni 42 EUR/t, mazticams gan, ka tarifi īpaši ietekmēs Krievijas vēlmi izmantot Baltijas ostas.
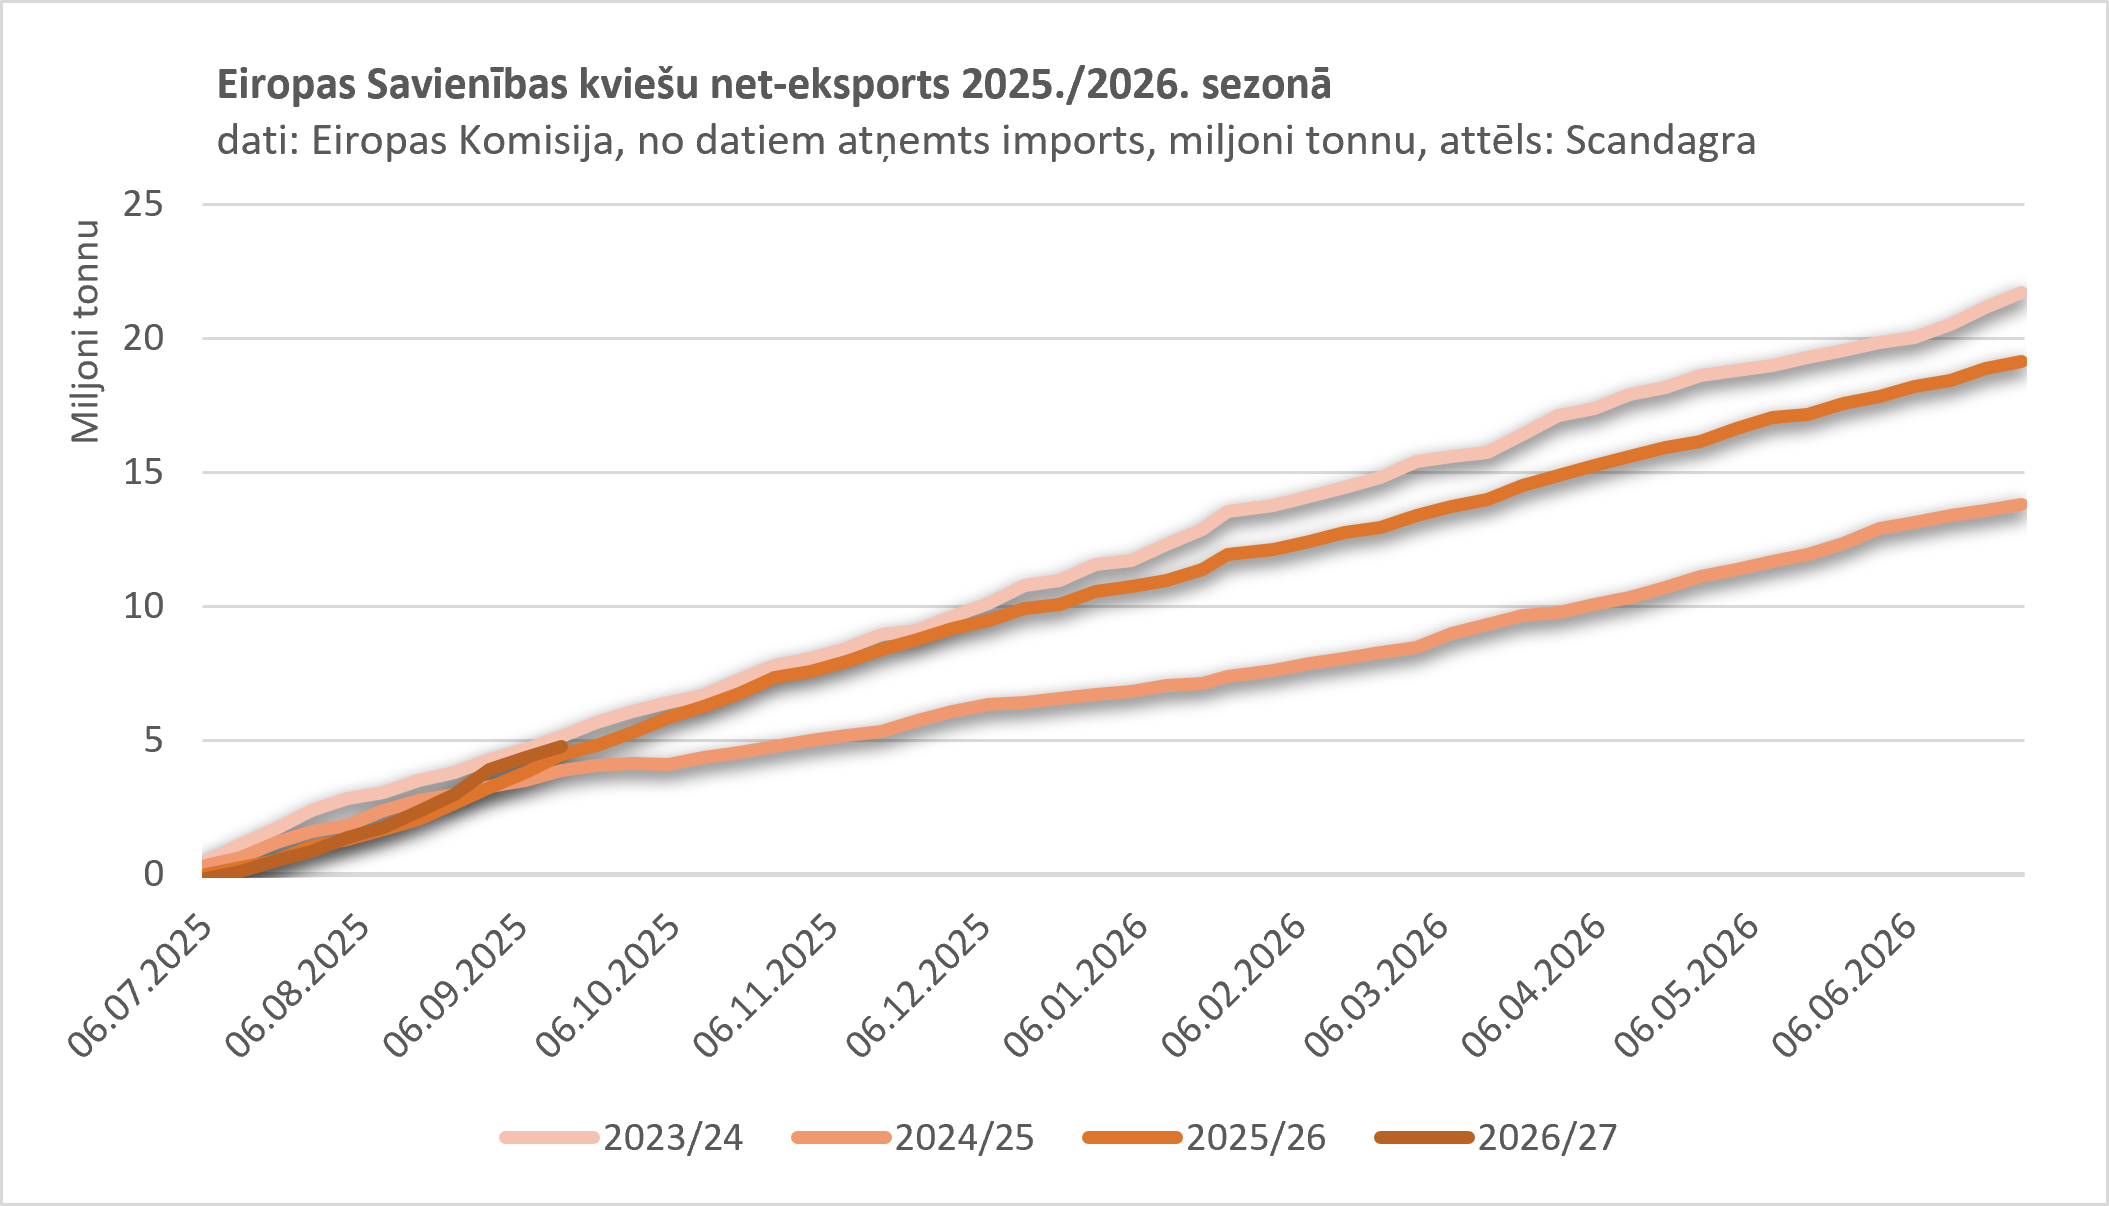
Vienlaikus Eiropas Savienības eksports uzrāda strauju kāpumu. ES eksports varētu pieaugt no 28 līdz 33 milj. tonnu, Kanādas līdz 25 milj. tonnu un Austrālijas līdz 25 milj. tonnu. Kopējais pasaules kviešu tirdzniecības apjoms tiek prognozēts ap 180 milj. tonnu, salīdzinot ar 188 milj. tonnu iepriekšējā sezonā.
Pieprasījuma pusē aina joprojām ir nevienmērīga. Jūlijā–augustā Ēģiptes imports samazinājies no 2,2 līdz 1,15 milj. tonnu, Marokas no 1,0 līdz 0,3 milj. tonnu, Turcijas no 0,6 līdz 0,4 milj. tonnu. Savukārt Nigērija, Saūda Arābija, Kenija, Angola un Sudāna iepirkumus ir palielinājušas. Āzijā situācija ir līdzīga. Indonēzijas imports sarucis no 2,0 līdz 1,9 milj. tonnu, Ķīnas no 0,6 līdz 0,4 milj. tonnu un Vjetnamas no 1,0 līdz tikai 0,35 milj. tonnu. Tajā pašā laikā Filipīnas palielinājušas iepirkumus līdz 1,5 milj. tonnu un Bangladeša līdz 1,1 milj. tonnu.
Fiziskajā tirgū kviešu FOB cenas ir atkāpušās līdz 280 USD/t līmenim, un līdzīgs cenu līmenis redzams arī Alžīrijas tenderu rezultātos. Tas norāda, ka, neskatoties uz eksporta riskiem, pircēji pagaidām nav gatavi agresīvi dzīties pakaļ augstākām cenām.
Melnās jūras piedāvājuma ierobežojumi veicina cenu kāpumu, savukārt, vājš globālais importa pieprasījums strādā pret cenām.
Laika apstākļi
Eiropā nokrišņi uzlabo apstākļus nākamajai kviešu sezonai, tādējādi samazinot daļu no iepriekš tirgū iestrādātās laikapstākļu riska prēmijas. Bet sausuma problēmas nav izgaisušas. Vien 27% Francijas kukurūzas sējumu novērtēti esam labā vai teicamā stāvoklī, salīdzinot a 62% pērn šajā laikā.
Krievijā kviešu audzēšanas apstākļi saglabājas labvēlīgi, kas atbalsta augsto 90 milj. tonnu ražas prognozi.
Argentīnā situācija ir nedaudz pasliktinājusies sausuma dēļ, savukārt Austrālijas situācija ir sarežģīta, bet tā nav kritiska.
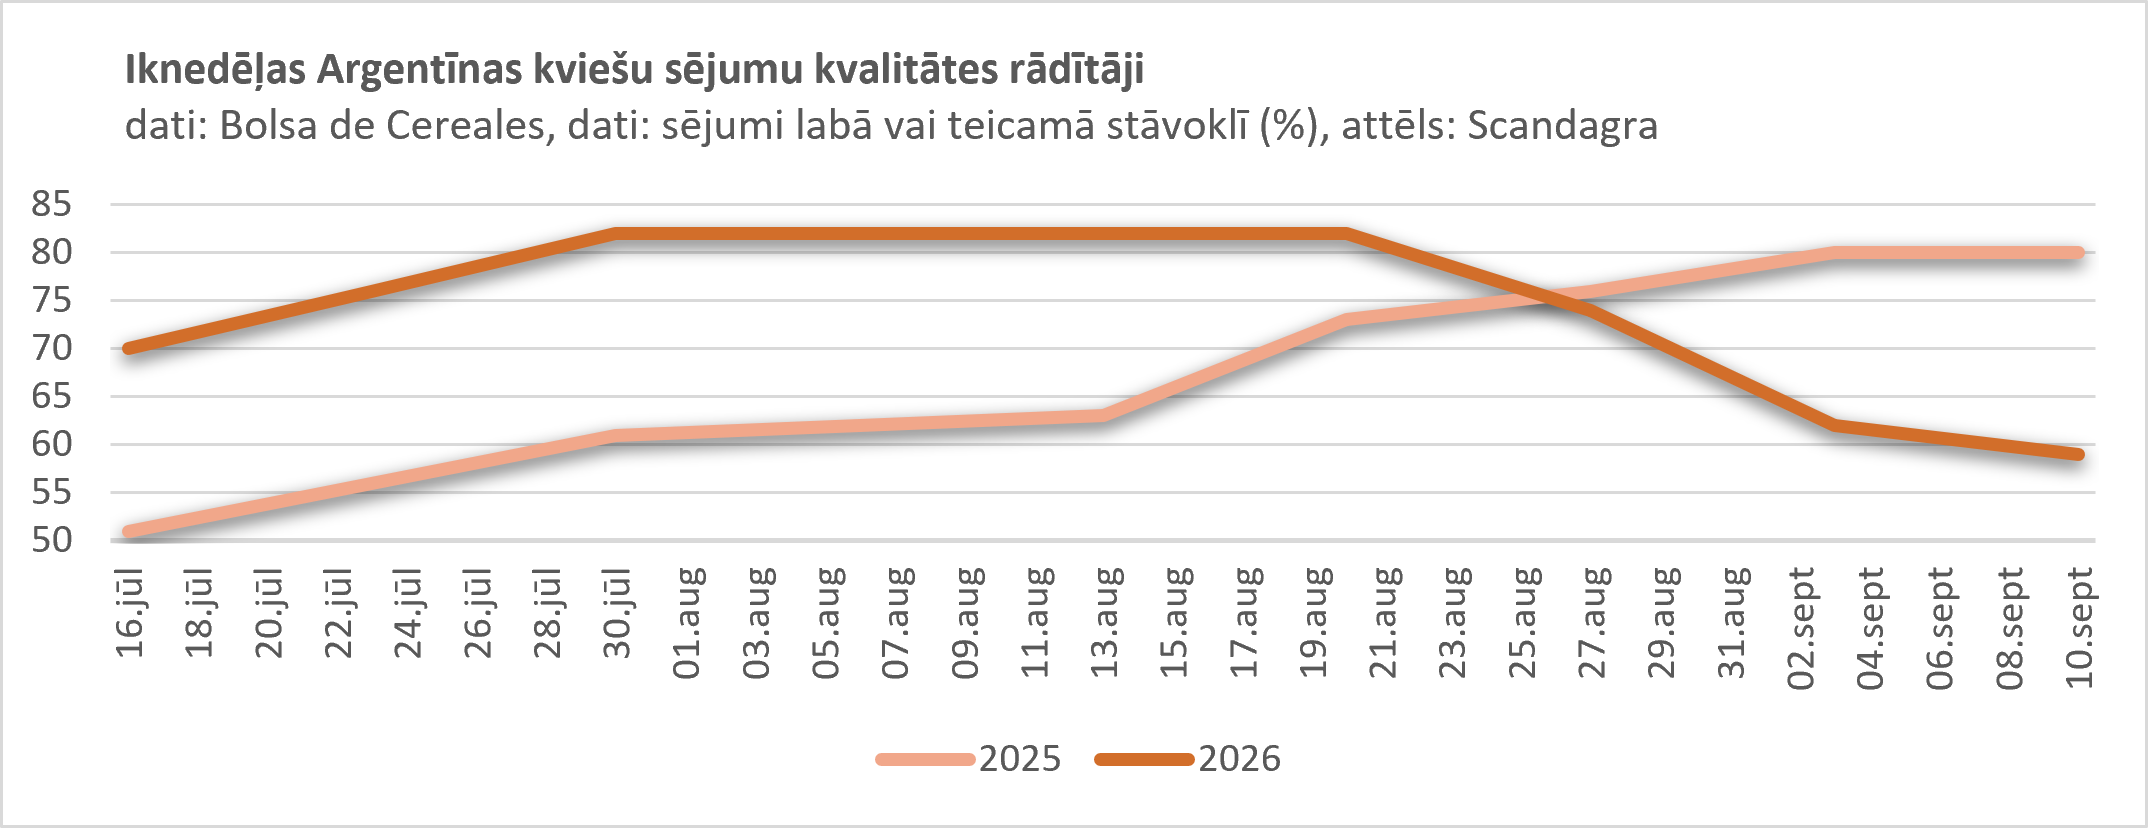
Lielākas bažas saglabājas ASV, kur kultūraugu stāvoklis turpina pasliktināties. Kopā ar saspringto pasaules kukurūzas bilanci tas ir būtisks cenu atbalsta faktors tieši kukurūzas tirgum. Tāpat izteiktā sausumā atrodas 57% ASV ziemas kviešu platības, kurās šobrīd notiek aktīva sēja, pirms gada šajā laikā sausumā atradās 44% sējumu, liecina USDA dati.
Kopumā laika apstākļu ietekme uz graudu cenām šobrīd ir dažāda – Eiropas un Krievijas apstākļi cenu kāpumu ierobežo, bet ASV situācija un zināmā mērā Argentīnas sausums rada pretēju efektu.
Fondu pozīcijas
Investīciju fondu pozicionējums ir viens no būtiskākajiem pašreizējā tirgus riskiem. Fondiem izveidojušās ļoti lielas garās pozīcijas. Septembrī iepirkumu apjoms ir kāpis par 26,4% pret august beigām, liecina Euronext dati.
No vienas puses, tas apliecina tirgus dalībnieku optimismu un ir palīdzējis atbalstīt cenu kāpumu. No otras puses, ļoti liels garo pozīciju apjoms palielina korekcijas risku – ja fundamentālais vai ģeopolitiskais fons vājināsies, fondu peļņas fiksēšana var radīt strauju pārdošanas spiedienu.
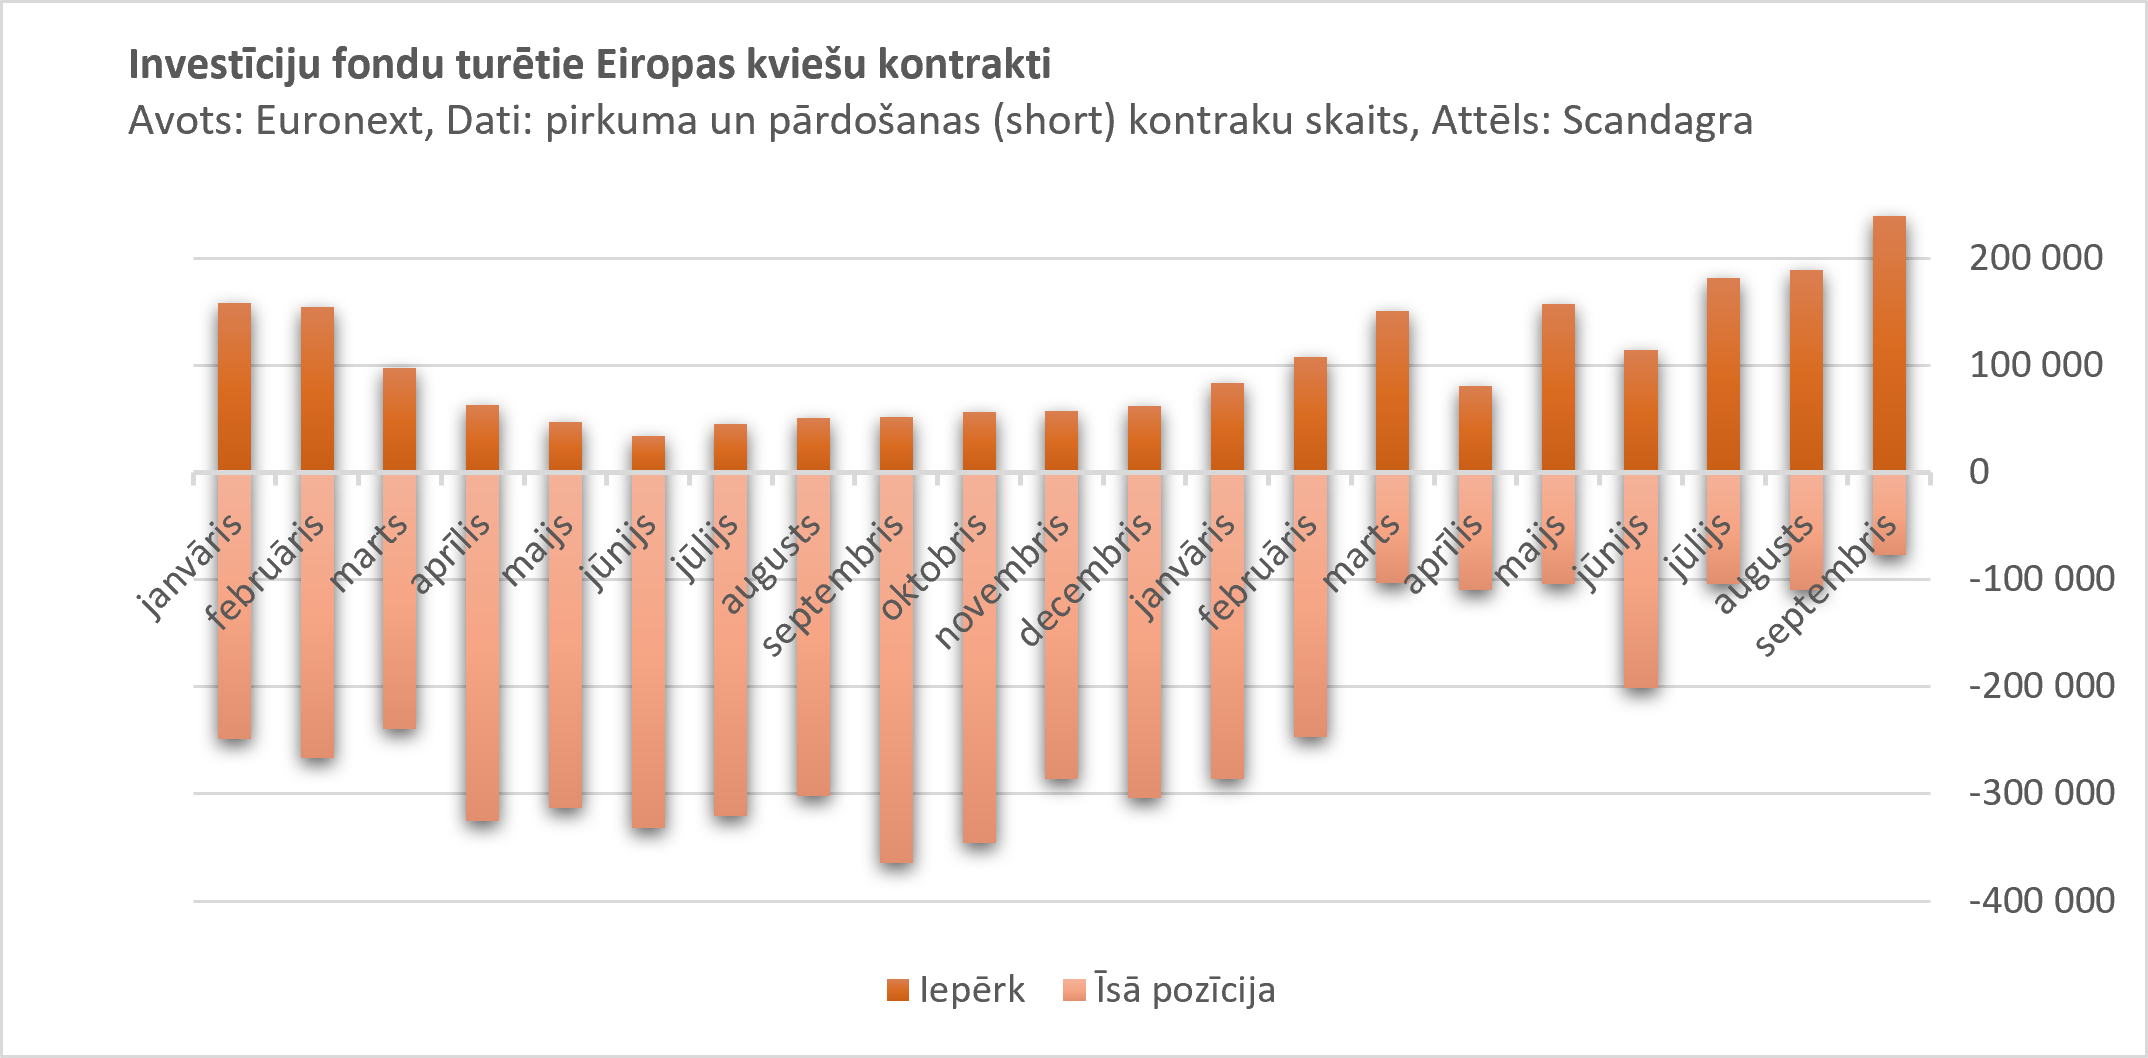
Fondu pozīcijas šobrīd vērtējamas kā īstermiņā cenu atbalstošas, bet vienlaikus palielinošas tirgus svārstīguma un korekcijas risku.
EUR/USD kurss
EUR/USD ir atkāpies zem vidējiem līmeņiem un virzās 1,14 cenas virzienā. Vājāks eiro ir pozitīvs Eiropas kviešu eksportētājiem, jo uzlabo ES izcelsmes graudu konkurētspēju pasaules tirgū. Tas kļūst īpaši nozīmīgi situācijā, kad Krievijas faktiskās eksporta plūsmas ir ierobežotas un ES ir iespēja pārņemt daļu no Krievijas eksporta tirgus. Valūtu tirgum būtisks notikums bija FED monetārās politikas lēmums paaugstināt procentlikmes un pirms tam identiskais ECB lēmums.
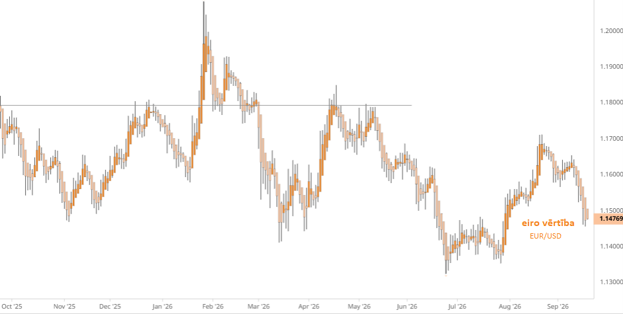
Ja EUR/USD kurss turpinās kritumu, tas palīdzēs cenu kāpumam.
Rakstam ir informējoša nozīme, un tas nav uzskatāms par investīciju padomu.